Quando eu acompanhei os debates mais recentes da Reforma Tributária, uma peça me chamou atenção de forma especial: o Imposto Seletivo. Ele aparece com um discurso simples, quase intuitivo. Tributar mais aquilo que faz mal à saúde ou ao meio ambiente. Em tese, parece razoável. Na prática, porém, eu vejo um tema cheio de camadas, dúvidas operacionais e risco de expansão.
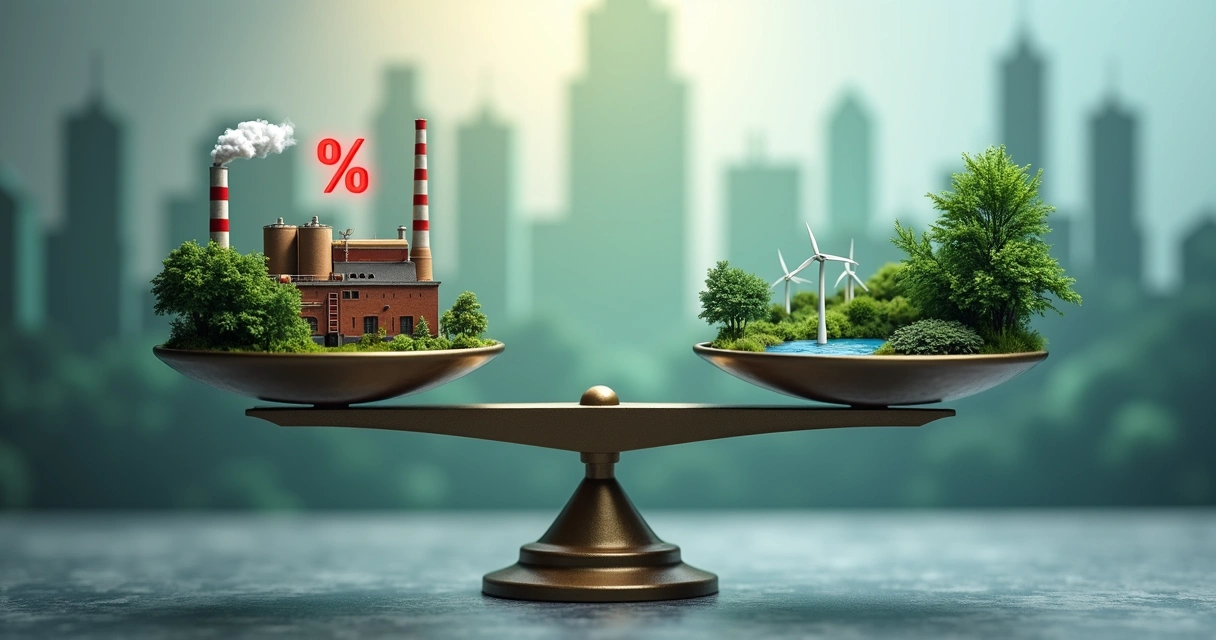
O Imposto Seletivo nasce com função extrafiscal, isto é, para desestimular certos consumos, e não apenas para arrecadar.
Esse ponto muda bastante a forma de ler a nova tributação. Não se trata só de calcular alíquota. Trata-se de entender qual conduta econômica o Estado quer influenciar. E, como costuma ocorrer no Direito Tributário, quando o texto abre espaço demais, o contribuinte paga a conta da insegurança.
No Blog Marcio Miranda Maia, eu procuro justamente traduzir esse tipo de mudança com clareza, porque o debate público muitas vezes fica preso ao slogan e deixa de lado o efeito concreto sobre empresas, cadeias produtivas e fiscalização.
O que é esse novo tributo
A Reforma Tributária previu o chamado tributo seletivo como incidência sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente. A lógica é conhecida em vários países. O Estado usa a tributação como freio de consumo. Cigarros, bebidas alcoólicas e combustíveis fósseis são exemplos clássicos.
A ideia central é tornar certos produtos mais caros para reduzir sua procura.
Eu costumo dizer que essa é a face regulatória do sistema tributário. O imposto deixa de ser apenas fonte de receita e passa a atuar como instrumento de política pública. Só que esse desenho exige critérios. Sem eles, a seletividade perde foco e vira porta aberta para aumento de carga.
Na minha leitura, o conceito faz sentido quando há base técnica, vínculo com dano social ou ambiental e alíquotas calibradas. O problema começa quando o tributo seletivo passa a ser visto como solução fácil para fechar caixa.
Desestimular não é o mesmo que arrecadar.
De onde vem essa lógica arrecadatória
O Brasil já conhece bem a tentação de usar tributos sobre produtos específicos como fonte rápida de receita. Historicamente, itens com menor sensibilidade política ou com discurso moral mais forte acabam recebendo carga mais pesada. Foi assim em diversos momentos com bebidas, cigarros e combustíveis.
Eu já vi esse movimento em vários ciclos normativos. Primeiro, o argumento sanitário ou ambiental. Depois, a elevação gradual de alíquotas. Em seguida, a ampliação da base. Quando isso acontece, o instrumento perde precisão e passa a operar como mecanismo de arrecadação disfarçado.
O risco não está apenas na criação do tributo, mas na expansão sem limite material claro.
Esse histórico explica por que tantos setores olham com cautela para o novo modelo. Não basta dizer que o imposto será seletivo. É preciso dizer seletivo em relação a quê, com qual prova, por qual metodologia e sob qual controle institucional.
Em textos do próprio Blog Marcio Miranda Maia, eu venho insistindo nesse ponto: boas intenções legislativas não substituem técnica normativa. E, no campo tributário, uma redação vaga costuma gerar litígio, custo de conformidade e disputa fiscal.
Quais bens podem entrar no campo de incidência
Alguns grupos de bens aparecem com frequência nas discussões e fazem sentido dentro da lógica extrafiscal. Entre eles, destaco:
- Cigarros e outros produtos fumígenos.
- Bebidas alcoólicas.
- Combustíveis fósseis.
- Produtos com alto impacto ambiental, conforme definição legal posterior.
Até aqui, há certa previsibilidade. O problema surge nas zonas cinzentas. Um produto ultraprocessado entra? Uma bebida açucarada entra? Um insumo energético de uso industrial entra? Um bem de dupla função, com uso produtivo e impacto ambiental, pode ser alcançado?
Sem critérios objetivos, a lista de produtos sujeitos ao imposto pode crescer muito além da justificativa original.
Esse é o tipo de ponto que exige acompanhamento constante. Quem atua com indústria, importação, distribuição ou varejo precisa observar não só a lei complementar, mas também regulamentos e atos de classificação fiscal.
Como podem ser definidas as alíquotas
A alíquota desse tributo não deveria nascer de mera escolha política solta. Na minha visão, ela precisa dialogar com critérios verificáveis. Entre os caminhos mais prováveis, eu vejo:
- Grau de nocividade à saúde.
- Nível de impacto ambiental do produto ou da cadeia.
- Potencial de substituição por alternativas menos danosas.
- Efeito esperado sobre consumo e mercado informal.
Esse último fator costuma ser pouco comentado, mas eu o considero muito relevante. Se a carga ficar alta demais, o consumo não desaparece por milagre. Em alguns setores, ele migra para a informalidade, para o descaminho ou para estruturas de sonegação mais agressivas.
Alíquota mal calibrada pode reduzir a base formal sem alcançar o resultado sanitário ou ambiental prometido.
Eu penso que a discussão madura não é “tributar ou não tributar”. A discussão madura é “tributar com qual medida e com qual efeito real”. A resposta depende de dados, e não só de retórica.
A convivência com o IPI
Uma das maiores dúvidas práticas está na convivência entre o novo tributo e o IPI. A Reforma Tributária alterou a arquitetura geral do sistema, mas o IPI não desaparece de imediato em todos os contextos. Isso gera uma fase de sobreposição e leitura cuidadosa.
O contribuinte poderá enfrentar um período em que o tributo seletivo e o IPI coexistem com finalidades e campos de incidência distintos.
Essa convivência exige atenção por pelo menos três razões. A primeira é conceitual. O IPI tem história e técnica próprias, ligadas ao processo industrial e à circulação de produtos industrializados. A segunda é operacional. Sistemas de faturamento, classificação fiscal e rotinas de apuração terão de distinguir bases, hipóteses de incidência e tratamento de exceções. A terceira é contenciosa. Onde houver fronteira mal desenhada, haverá autuação e discussão judicial.
Eu não gosto de tratar essa fase como mero detalhe de transição. Para muitas empresas, será uma fase cara. O custo não virá só do imposto pago, mas da adaptação interna.
Quem quiser acompanhar outros temas ligados à mudança estrutural do sistema pode consultar conteúdos reunidos na página do autor do Blog Marcio Miranda Maia, onde eu organizo análises em torno da Reforma Tributária.
Apuração, isenções e pontos sensíveis para as empresas
No plano empresarial, o tributo seletivo exigirá leitura minuciosa da legislação complementar. A pergunta prática nunca é abstrata. Ela vem assim: “em que momento eu apuro?”, “qual a base?”, “há isenção?”, “como trato bonificação, devolução e importação?”
Alguns pontos tendem a gerar maior atenção:
- Classificação correta do produto sujeito ao tributo.
- Definição do fato gerador na cadeia.
- Identificação de hipóteses de não incidência ou isenção.
- Conciliação entre documentos fiscais e escrituração.
- Revisão de contratos para repasse de custo tributário.
Em minha experiência, a fase de apuração é onde a teoria encontra a realidade. E a realidade costuma ser menos elegante do que o texto legal. Um erro de enquadramento pode afetar preço, margem, crédito, compliance e defesa fiscal.
Para a empresa, o maior risco inicial está menos na tese e mais na execução diária da regra.
Também será preciso observar como o legislador tratará eventuais isenções. Se houver exceções demais, o modelo perde coerência. Se houver exceções de menos, setores com peculiaridades legítimas poderão suportar distorções fortes.
Importação, exportação e Zona Franca de Manaus
Esse tema merece cuidado especial. Nas operações de importação, a tendência é que o tributo seletivo alcance o ingresso de bens sujeitos à incidência, preservando a isonomia concorrencial com o produto nacional. Faz sentido. Se o bem é desestimulado por suas características, a origem estrangeira não altera isso.
Na importação, a tributação seletiva tende a funcionar como extensão do tratamento dado ao produto interno equivalente.
Já nas exportações, o desenho esperado é de não incidência, até porque tributar exportação contraria a lógica de desoneração do produto brasileiro no mercado externo. Ainda assim, eu sempre recomendo atenção ao texto final das normas infraconstitucionais, porque detalhes operacionais podem gerar entraves em ressarcimentos, controles e prova documental.
A Zona Franca de Manaus, por sua vez, é um dos pontos mais sensíveis. O modelo constitucional da região envolve tratamento diferenciado com finalidades econômicas e regionais próprias. A convivência desse regime com o novo tributo pode abrir discussões complexas sobre preservação de incentivos, incidência em produtos específicos e compatibilização com a lógica extrafiscal.
Eu já percebi, em debates técnicos, que esse será um dos terrenos mais férteis para disputa interpretativa. Não apenas pelo texto constitucional, mas pela pressão econômica envolvida.
O perigo da ampliação da base tributária
Se eu tivesse de resumir a maior preocupação jurídica em uma frase, seria esta: o tributo seletivo pode se desviar de sua razão de ser. Isso acontece quando a base tributável se expande por conveniência fiscal e não por aderência ao critério de dano à saúde ou ao meio ambiente.
Quanto mais aberta for a definição legal, maior será o espaço para ampliar a incidência por via interpretativa.
Esse movimento produz vários efeitos ruins ao mesmo tempo. Aumenta a insegurança do contribuinte. Eleva o custo de conformidade. Exige mais aparato de fiscalização. E, no fim, multiplica o contencioso administrativo e judicial.
Não é um problema teórico. Eu já vi estruturas parecidas em outros contextos tributários. Primeiro, surge uma expressão ampla. Depois, um regulamento tenta detalhar. Em seguida, a fiscalização adota leitura extensiva. O contribuinte contesta. E o sistema perde previsibilidade.
Em temas correlatos, eu já comentei em textos como uma leitura sobre mudanças estruturais da tributação, porque o risco de base aberta não está isolado. Ele costuma aparecer em reformas amplas.
Reflexos para fiscalização e contencioso
Do lado do Fisco, o novo modelo também impõe desafios. Fiscalizar um tributo extrafiscal não é só verificar valor e documento. É preciso fiscalizar enquadramento material, composição do produto, finalidade de uso, cadeia de circulação e, em alguns casos, impacto ambiental associado.
Isso pede estrutura, dados e integração entre órgãos. Se essa engrenagem falhar, o sistema pode punir o contribuinte regular e deixar espaço para operadores informais.
Fiscalização complexa demais tende a elevar disputa e reduzir previsibilidade para quem cumpre a lei.
Vejo ainda um risco adicional. O contencioso pode deixar de discutir apenas números e passar a discutir ciência, classificação e política pública. Isso torna a prova mais cara e a solução mais lenta.
Quem acompanha o tema no Blog Marcio Miranda Maia sabe que eu valorizo muito a segurança jurídica. E segurança jurídica, no campo tributário, começa com regra clara. Sem isso, o sistema transfere ao contribuinte o custo da indefinição estatal.
Como as empresas podem se preparar
Eu não aconselho esperar a regulamentação final para só então agir. O planejamento começa antes. Não para adivinhar o futuro, mas para mapear exposição e cenários.
Uma preparação séria pode seguir esta sequência:
- Mapear produtos, insumos e operações com risco de enquadramento.
- Revisar NCM, descrição comercial e composição técnica dos itens.
- Simular impacto de alíquotas em preço, margem e contrato.
- Verificar efeitos em importação, exportação e benefícios regionais.
- Ajustar sistemas fiscais, ERP e rotinas de documentação.
- Treinar equipes tributária, comercial e de suprimentos.
Eu sei que isso parece trabalhoso. E é. Mas quase sempre custa menos do que remediar autuação, repactuar contrato às pressas ou refazer precificação no meio da operação.
Para quem quiser acompanhar outras frentes da transição, eu reuni reflexões em um conteúdo sobre os desafios da adaptação tributária e também em outro texto voltado aos impactos práticos da regulamentação.
O que eu espero da regulamentação
Na minha leitura, uma boa regulamentação do tributo seletivo deveria fazer quatro coisas. Definir com precisão os bens alcançados. Explicar a metodologia de alíquotas. Tratar com clareza as exceções. E reduzir ao máximo conflitos com regimes já existentes.
Quanto mais objetiva for a regulamentação, menor será o custo de adaptação e menor será o espaço para litígio.
Também espero que o debate preserve a natureza extrafiscal do instituto. Se o foco escapar e a expansão ocorrer por razões puramente arrecadatórias, o país terá criado mais um ponto de tensão no sistema, sem garantir o resultado público que justificou sua criação.
Há ainda uma questão de transparência. Se o Estado quer desestimular determinado consumo, ele precisa mostrar por que escolheu aquele produto, por que fixou aquela alíquota e como medirá o efeito da política. Sem esse ciclo de justificação, a seletividade vira rótulo vazio.
Conclusão
O tributo seletivo pode cumprir função legítima dentro da Reforma Tributária. Eu reconheço isso sem dificuldade. Quando bem desenhado, ele ajuda a desestimular o consumo de bens nocivos e reforça políticas públicas de saúde e meio ambiente. Mas esse potencial não elimina seus riscos.
O sucesso do Imposto Seletivo depende menos do nome e mais dos limites concretos de sua regulamentação.
Se a incidência for técnica, proporcional e transparente, haverá mais previsibilidade para empresas e contribuintes. Se houver base aberta, sobreposição confusa com outros tributos e expansão arrecadatória disfarçada, o resultado será aumento de custo, litígio e incerteza.
Por isso, eu entendo que o momento pede atenção ativa. Quem produz, importa, distribui ou vende bens potencialmente alcançados precisa rever processos, contratos e estratégia fiscal desde já. Se você quer seguir acompanhando esse debate com leitura crítica e linguagem clara, eu convido você a conhecer melhor o Blog Marcio Miranda Maia e acompanhar as publicações pela página de busca de conteúdos sobre Reforma Tributária.
Perguntas frequentes
O que é o Imposto Seletivo?
O Imposto Seletivo é um tributo com função extrafiscal criado para desestimular o consumo de bens e serviços prejudiciais à saúde ou ao meio ambiente.
Na Reforma Tributária, ele aparece como instrumento de política pública. Em vez de atingir de forma geral toda a economia, sua proposta é recair sobre itens específicos, como produtos fumígenos, bebidas alcoólicas e combustíveis fósseis, conforme definição legal. Eu vejo esse modelo como legítimo quando há critério claro e justificativa técnica.
Quais produtos são afetados pelo Imposto Seletivo?
Os exemplos mais citados são cigarros, bebidas alcoólicas e combustíveis fósseis, além de outros bens que a lei venha a classificar como nocivos.
A lista final depende da regulamentação. Esse é um ponto sensível, porque a ampliação excessiva da base pode levar o tributo além da finalidade original. Na prática, empresas precisam acompanhar de perto como cada produto será enquadrado, inclusive em casos de mercadorias com impacto ambiental indireto ou composição complexa.
Como funciona o cálculo do Imposto Seletivo?
O cálculo dependerá da definição legal da base de incidência e da alíquota aplicável a cada produto ou categoria.
A tendência é que as alíquotas considerem fatores como nocividade à saúde, impacto ambiental e efeito esperado sobre o consumo. Na rotina empresarial, isso exigirá atenção à classificação fiscal, à documentação da operação e ao momento de incidência. Eu acredito que o maior desafio estará na regulamentação prática e nos sistemas de apuração.
Quais os riscos do Imposto Seletivo?
Os principais riscos são a ampliação indevida da base tributária, o aumento do contencioso e a insegurança na aplicação das regras.
Também há risco de sobreposição com regimes já existentes, dificuldades operacionais para empresas e crescimento do mercado informal se a carga for elevada sem cuidado. Quando o tributo deixa de ser seletivo de fato e passa a servir como fonte genérica de arrecadação, sua legitimidade técnica fica enfraquecida.
O Imposto Seletivo vai aumentar preços?
Sim, a tendência é de aumento de preços nos produtos alcançados, porque o tributo busca justamente desestimular o consumo por meio do custo.
O tamanho desse repasse dependerá da alíquota, da estrutura da cadeia e da capacidade de absorção do custo por fabricantes, importadores e comerciantes. Em alguns setores, o efeito pode ser direto ao consumidor. Em outros, parte do impacto pode ser distribuída ao longo da cadeia. Eu entendo que esse efeito econômico precisa ser medido com cautela para evitar distorções e informalidade.