Márcio Miranda Maia analisa o que significa entrar em 2027 sem saber quanto custará a CBS
A alíquota da CBS só deve ser definida em dezembro de 2026. Entenda os impactos no caixa e na precificação das empresas e como se preparar sem a taxa fixada.
Márcio Miranda Maia é advogado tributarista e sócio de escritório de advocacia dedicado ao direito tributário e empresarial, com atuação voltada a médias e grandes empresas. Sua trajetória começou dentro do Fisco: atuou como auditor fiscal em administrações tributárias estaduais e coordenou a implantação da substituição tributária do ICMS (ICMS-ST) em São Paulo. Essa vivência dos dois lados do balcão dá à sua análise um traço raro entre tributaristas — conhece a lógica de arrecadação do Estado e, ao mesmo tempo, o efeito prático das obrigações acessórias no caixa, nos contratos e na rotina fiscal das empresas. Hoje concentra o trabalho na Reforma Tributária e na transição para o IBS e a CBS, com foco em segurança jurídica, aproveitamento de créditos, compliance tributário e previsibilidade de custos. É autor do blog "Reforma Tributária, na prática", onde acompanha a LC 214/2025 e as normas que a alteram, publica artigos em veículos jurídicos especializados e mantém uma newsletter dirigida a empresários, controllers, contadores e departamentos fiscais.
A alíquota da CBS só deve ser definida em dezembro de 2026. Entenda os impactos no caixa e na precificação das empresas e como se preparar sem a taxa fixada.
Entenda como crédito sobre estoque e CNPJ técnico podem afetar margem, cadastro e competitividade das microempresas na transição da reforma.
Entenda como escolher entre Simples integral e modelo híbrido em 2026, mesmo sem alíquota fechada, com foco em crédito, margem e operação.
Entenda como a reforma tributária afeta preço, crédito, caixa e litígios nos contratos empresariais, e veja o que revisar desde já.
Entenda como adaptar sistemas, contratos e governança fiscal à reforma tributária, com um roteiro prático para reduzir riscos e preservar margem.
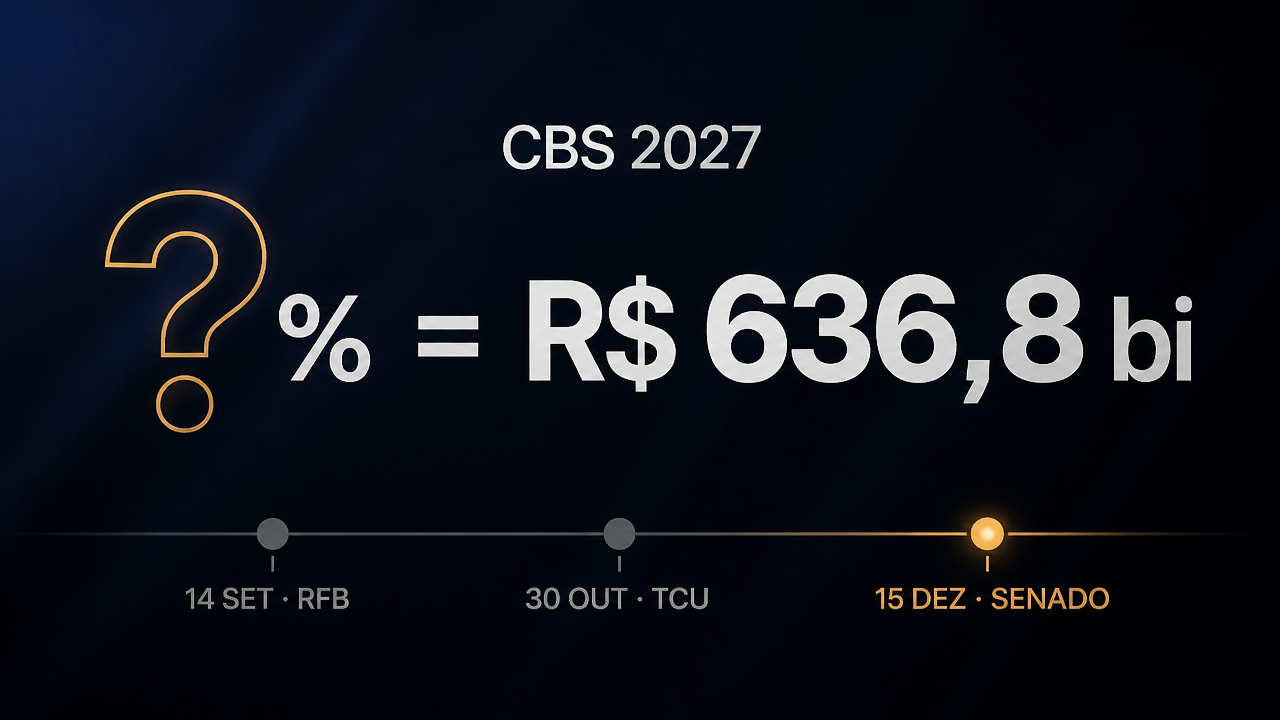
TCU até 30/10, Senado até 15/12 e um orçamento que já prevê R$ 636,8 bi de CBS. Por que a alíquota de referência é consequência, e não escolha.
Split payment fora de 2027, RAD opcional, NT 2026.002 em produção e DeRE vencendo em 15/11. O que foi adiado e o que continua valendo.
A LC 235/2026 alterou a LC 214/2025 em três pontos: trava da CBS nos combustíveis, piso de exportação do agro de 50% para 30% e créditos de etanol.
A LC 235/2026 alterou a LC 214/2025 em três pontos: trava da CBS nos combustíveis, piso de exportação do agro de 50% para 30% e créditos de etanol.
Benefício fiscal federal exige regularidade no Cadin desde 01/09/2026. Entenda o período orientativo até 31/12 e por que a Duimp entrou na conta.
Produção em 14/09/2026. Por que validar o esquema não é o mesmo que suportar o CNPJ alfanumérico. Análise de Márcio Miranda Maia.
Empresas do Simples Nacional têm até 30/09/2026 para optar pelo regime regular de IBS e CBS. Márcio Miranda Maia analisa riscos, prazos e o que decidir.
Conheça as etapas do planejamento tributário em 2026 para reduzir custos, usar benefícios fiscais e garantir conformidade legal.
Entenda o regime do Lucro Real na Reforma Tributária, suas regras, apurações, vantagens e planejamento fiscal para empresas.
Comitê Gestor do IBS define regras, administra arrecadação e resolve conflitos no novo sistema tributário brasileiro.